 Henrique Matos
4 de setembro de 2025 · 4 min de leitura
Fintechs em 2026: o próximo cliente é um agente
Em 2026, abrir uma conta digital ou mandar dinheiro em segundos deixou de impressionar alguém. A vantagem das fintechs saiu do aplicativo bonito e foi para os trilhos por baixo dele. E o próximo cliente dessas empresas talvez nem seja uma pessoa: vai ser um agente de IA comprando em nome dela. Quem vencer essa fase vai vender confiança, não interface.
Finança continua cara
Walter Bagehot, editor da The Economist, abriu seu livro sobre o mercado financeiro de Londres com uma frase que continua atual: "Money will not manage itself, and Lombard street has a great deal of money to manage." (Lombard Street, 1873).
Gerir dinheiro dos outros sempre custou caro, e por muito tempo esse custo mudou pouco, mesmo com computador, internet e celular. Foi essa margem parada que abriu espaço para tanta fintech nascer: fazer o mesmo serviço com menos agência, menos papel e menos intermediário.
Quem vende online sente isso em cada cobrança. Em um SaaS, a taxa do meio de pagamento é uma das primeiras linhas da planilha de custos, e ela muda bastante conforme o método que o cliente escolhe.
Em 2026, a vantagem está nos trilhos
Adam Smith já explicava, em 1776, de onde vem a riqueza: "The division of labour, however, so far as it can be introduced, occasions, in every art, a proportionable increase of the productive powers of labour." (A Riqueza das Nações).
O caso mais claro dessa divisão em pagamentos é o Pix. O Banco Central construiu os trilhos, obrigou os grandes bancos a participar e deixou que cada fintech competisse no que constrói em cima. Em pouco tempo, pagar com Pix virou hábito no Brasil inteiro.
 Pix, infraestrutura pública de pagamentos
A lição para quem constrói produto é que uma infraestrutura pública e aberta muda o jogo para todo mundo ao mesmo tempo. Dividir a conta do jantar, pagar o café pelo QR code ou receber de um cliente às 23h de domingo virou trivial. Quando isso vira trivial, o diferencial de uma fintech passa a ser o que ela constrói em cima.
O próximo cliente é um agente
Arthur C. Clarke escreveu uma das leis mais citadas sobre tecnologia: "Any sufficiently advanced technology is indistinguishable from magic." (Profiles of the Future, 1973).
Um agente que compra sozinho parece mágica, e é exatamente isso que preocupa um banco. Os sistemas de pagamento foram feitos supondo que uma pessoa está clicando em "comprar". Em 2025, o Google lançou o AP2, um protocolo aberto para agentes pagarem, com uma resposta simples: mandates, contratos digitais assinados que provam o que a pessoa autorizou, com limites de preço e prazo, e o carrinho exato que ela aprovou.
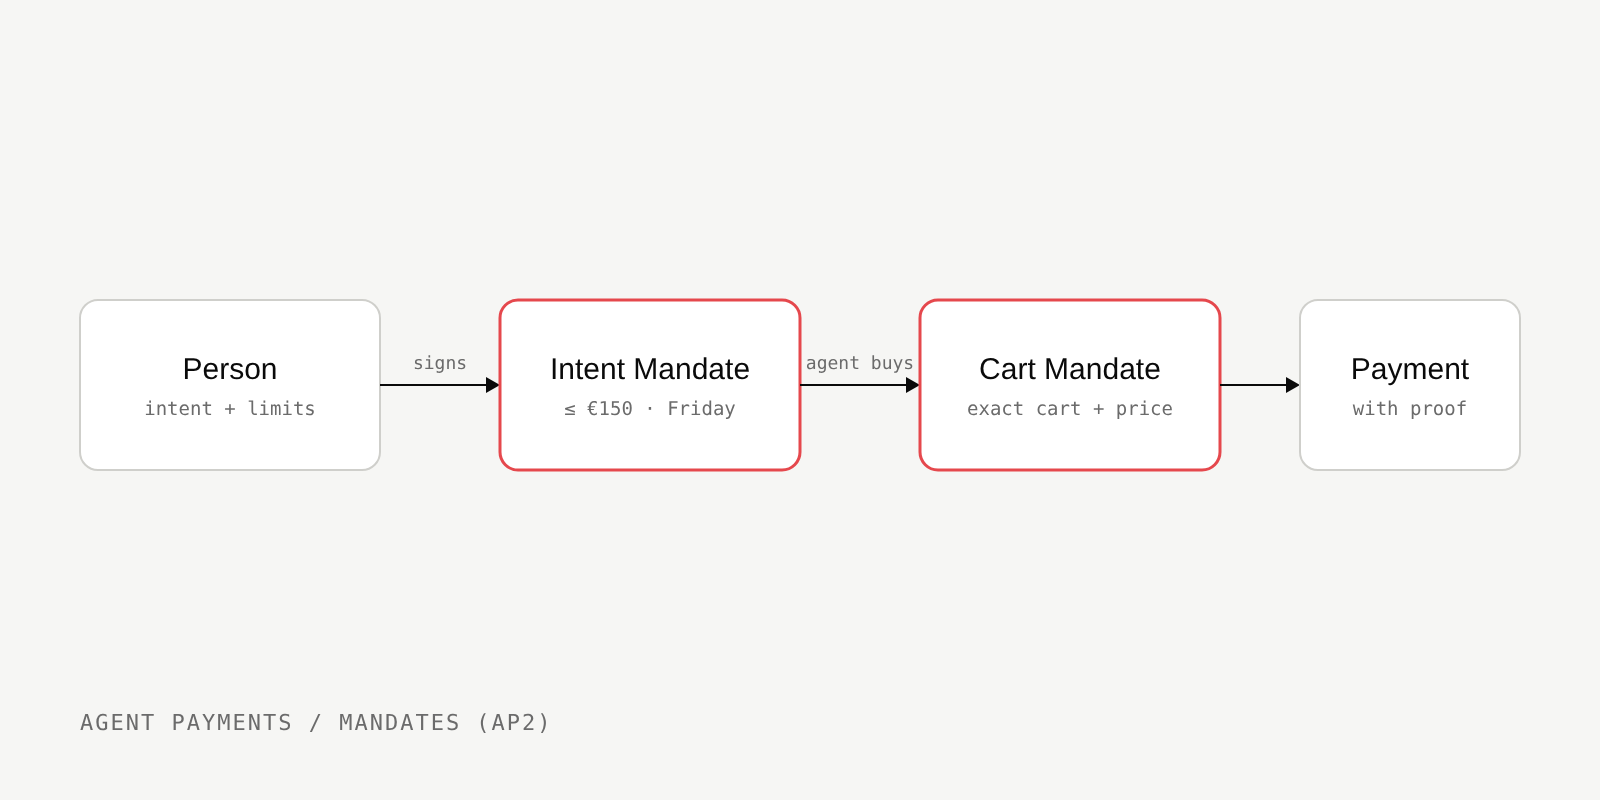 Como um mandato limita o que o agente pode pagar
No dia a dia, isso parece com: "compra a passagem mais barata para Lisboa na sexta, até 150 euros". O agente pesquisa, compra e o banco consegue provar que aquilo foi autorizado. Para quem desenvolve, a fintech do futuro se parece menos com um app e mais com uma API de autorização, limites e prova.
Quem fiscaliza o agente
O poeta romano Juvenal fez, há quase dois mil anos, a pergunta que todo regulador de IA vai repetir: "Quis custodiet ipsos custodes?", ou "quem vigia os próprios vigias?" (Sátiras).
Se agentes passam a mover dinheiro, alguém precisa conferir os agentes, e as regras atuais foram pensadas para sistemas que mudam pouco e são validados uma vez. A tendência natural é que o próprio regulador passe a usar agentes para vigiar agentes, com auditorias de fora para fechar o ciclo.
Para quem programa, isso tem cara conhecida: limite por agente, log de cada decisão e trilha de auditoria. É o mesmo cuidado que a gente já tem com rate limit e logs num servidor, só que agora com dinheiro de verdade passando por ali.
O que pode dar errado nessa previsão
O Pix funcionou com um banco central forte e participação obrigatória, e isso não se copia em qualquer país. Pagamento por agente ainda é cedo: protocolo anunciado não é hábito do consumidor, e uma fraude grande pode atrasar tudo em anos. E previsão de tecnologia financeira costuma errar mais no prazo do que na direção.
Mesmo assim, a direção parece clara. Em 2026, a fintech venceu quando usou bem os trilhos públicos. Na próxima fase, vence quem conseguir provar, para o cliente, para o banco e para o regulador, que o agente fez só o que foi autorizado a fazer.